
109/10/28-申報個人海外財產交易損失,僅能於同年度海外財產交易所得中扣除
依所得基本稅額條例第12條第1項規定,個人之基本所得額應以申報戶之綜合所得淨額加計海外所得、受益人與要保人非屬同一人之人壽保險及年金保險給付(108年度死亡給付超過3,330萬始計入)、境內私募證券投.....
109年10月28日
109/10/28-境外資金匯回享優惠稅率快把握!
境外資金匯回管理運用及課稅條例(下稱資金匯回專法)自108年8月15日上路來,實施已屆滿1年,隨著第1年優惠稅率截止,自109年8月15日起之第2年仍有10%特別稅率;如個人自境外匯回之資金、營利事業.....
109年10月28日
109/10/28-經縣市長照管理中心專員評估失能等級第2級至第8級後,需每年使用1次指定服務,方可減除長照特別扣除額
自108年1月1日起,政府為減輕中低所得家庭照顧失能者之負擔,符合衛生福利部公告須長期照顧之身心失能者,每人每年得定額減除長期照顧特別扣除額(下稱長照扣除額)12萬元。身心失能者依長期照顧服務法第8條.....
109年10月28日

109/10/28-營利事業採用網路平臺上傳或媒體遞送帳簿資料電子檔案,符合規定得適用多項獎勵措施
為提升電子化服務效能,減少徵納雙方依從成本,除會計師簽證申報、機關團體申報及決(清)算申報等案件外,營利事業得採用網路或媒體向所在地財政部各地區國稅局提示帳簿資料電子檔案。營利事業所得稅調帳查核案件,.....
109年10月28日

109/10/28-電子計算機統一發票將自110年1月1日停止使用,請營業人儘速辦理轉換使用其他種類統一發票
依108年5月24日修正統一發票使用辦法第32條規定,電子計算機統一發票自110年1月1日起停止使用,請營業人儘速評估自身營業規模與資訊能力,規劃辦理導入電子發票或使用其他種類統一發票。鑒於使用電子計.....
109年10月28日
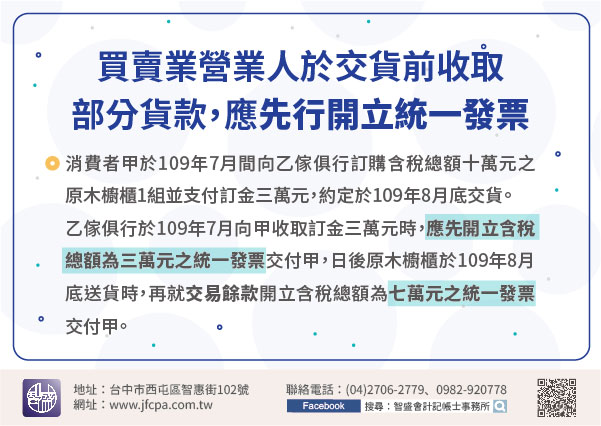
109/10/27-買賣業營業人於交貨前收取部分貨款,應先行開立統一發票
買賣業營業人銷售貨物,於交貨前已先收取之貨款部分,應先行開立統一發票交付買受人。買賣業營業人銷售貨物,依加值型及非加值型營業稅法第32條第1項前段規定應依營業人開立銷售憑證時限表規定之時限開立統一發票.....
109年10月27日