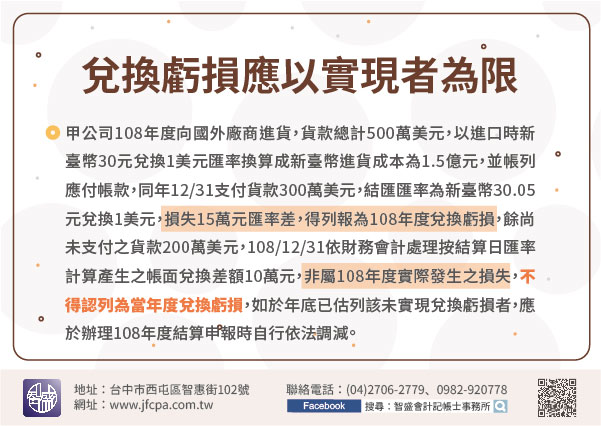
109/10/27-兌換虧損應以實現者為限
營利事業列報兌換盈虧應以實現者為限,若僅因匯率調整而產生之帳面差額,免列報為當年度之收益,亦不得列計損失。依營利事業所得稅查核準則第29條及第98條規定,兌換盈益或兌換損失應以實現者列為當年度收益或損.....
109年10月27日

109/10/27-個人交易於105年1月1日以後取得之房屋、土地,應於移轉登記日之次日起算30日內申報房地合一稅
個人交易於105年1月1日以後取得之房屋、土地,無論計算後有無應納稅額,均應於移轉登記日之次日起算30日內申報個人房屋土地交易所得稅(下稱房地合一稅)。【舉例說明】甲君於107年間以500萬元購入房地.....
109年10月27日
109/10/27-報廢符合規定之中古汽機車並購買新車,得申請退還貨物稅
依現行貨物稅條例第12條之5規定,自105年1月8日起5年內即110年1月7日前,報廢或出口登記滿1年之出廠6年以上小客車、小貨車、小客貨兩用車及登記滿1年之出廠4年以上汽缸排氣量150立方公分以下機.....
109年10月27日
109/10/27-108年度綜合所得稅退稅憑單過期了,可否延期?
納稅義務人若持有已逾兌領有效期限之108年度綜合所得稅退稅憑單,須持原退稅憑單向戶籍所在地國稅局所屬分局、稽徵所申請展延兌領有效期限後,始可向金融機構或郵局提出兌領。108年度綜合所得稅第1批至第3批.....
109年10月27日
109/10/26-營利事業適用盈虧互抵須符合那些條件
陳小姐來電詢問,甲公司所得稅結算申報要適用盈虧互抵租稅優惠,須符合甚麼條件?依所得稅法第39條規定,以往年度營業之虧損,不得列入本年度計算。但公司組織之營利事業,會計帳冊簿據完備,虧損及申報扣除年度均.....
109年10月26日
109/10/26-被繼承人死亡前2年內贈與配偶之財產不得列入剩餘財產差額分配請求權範圍
被繼承人死亡前2年內贈與配偶之財產,依遺產及贈與稅法第15條規定,應併入其遺產總額課徵遺產稅,惟依民法第1030條之1規定剩餘財產差額分配請求權範圍,係就法定財產制關係消滅(如夫妻之一方死亡)時,以夫.....
109年10月26日