
108/02/27-遺產稅繳納有困難,可以申請延期繳納,稅額在30萬元以上,可以申請分期繳納
納稅義務人如果無法在限期內繳清遺產稅,可以在繳納期限內向國稅局申請延期2個月繳納,另外,應納稅額在30萬元以上,納稅義務人確實有困難,不能一次繳納現金時,也可以在繳納期限內,向國稅局申請分18期以內加.....
108年02月27日
108/02/27-免課遺產稅之農業用地,於繼承發生之日起5年內出售,須補繳原免徵之遺產稅
經稽徵機關核准免徵遺產稅的農業用地,如繼承人或受遺贈人(即承受人)於繼承日起5年內將該農業用地出售,國稅局會函請其回復所有權登記並繼續作農業使用,承受人如未於期限內回復所有權登記並繼續作農業使用,就必.....
108年02月27日
108/02/27-納稅義務人有大陸地區來源所得,應併同臺灣地區來源所得申報綜合所得稅
依臺灣地區與大陸地區人民關係條例第24條第1項規定,臺灣地區人民、法人、團體或其他機構有大陸地區來源所得者,應併同臺灣地區來源所得課徵所得稅。但其在大陸地區已繳納之稅額,得自應納稅額中扣抵。即個人有大.....
108年02月27日
108/02/26-個人居間仲介獲取佣金收入,應核實申報綜合所得稅之執行業務所得
國稅局邇來發現數件個人居間仲介提供勞務之佣金收入,因未核實報繳個人綜合所得稅而遭受處罰。個人居間仲介提供勞務所獲之佣金收入,應依所得稅法第14條第1項第2類規定申報執行業務所得,另與佣金收入相關直接必.....
108年02月26日
108/02/26-納稅義務人不能如期申報遺產稅者應依規定申請延期
遺產稅納稅義務人應於被繼承人死亡之日起6個月內辦理遺產稅申報;但由稽徵機關或其他利害關係人申請法院指定遺產管理人者,自法院指定遺產管理人之日起算6個月為申報期限。遺產稅之納稅義務人具有正當理由不能如期.....
108年02月26日
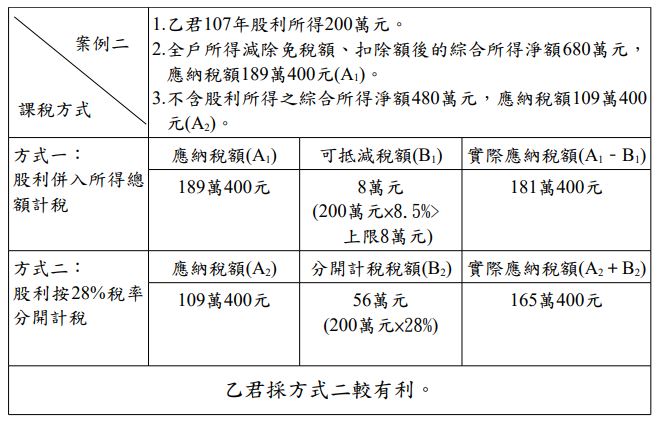
108/02/26-107年度起獲配股利所得課稅,可就合併或分開計稅二擇一,擇優適用。
稅改廢除兩稅合一稅額扣抵制後,自107年1月1日起獲配股利所得課稅改採股利所得課稅新制,也就是說個人取得公司股利所得的課稅方式將與往年有明顯的不同,今年5月申報107年個人綜合所得稅時,有關股利所得可.....
108年02月26日