
108/03/04-依行政法院判決撤銷意旨調查證據以正確核稅,係法定救濟程序,尚非坊間所稱「萬年稅單」
稅捐稽徵機關依行政法院判決撤銷意旨調查證據以正確核稅,係法定救濟程序,尚非坊間所稱「萬年稅單」。按稅捐稽徵法第35條及第38條規定,納稅義務人不服核課稅捐處分,其行政救濟程序為,先申請復查,倘不服稅捐.....
108年03月04日
108/03/04-公司舉辦促銷抽獎活動的獎金或獎品,應如何辦理扣繳
近來經常接到民眾電話詢問,公司舉辦促銷抽獎活動所給付之獎金或獎品應如何辦理扣繳?公司舉辦促銷抽獎活動所發給的獎金或獎品,屬「競技、競賽及機會中獎之獎金或給與」所得,應由扣繳義務人於給付時辦理扣繳。中獎.....
108年03月04日
108/03/04-電子計算機統一發票109年1月1日落日,請營業人儘速規劃轉換使用電子發票
為落實節能減碳及推動電子發票政策,財政部已於107年1月19日修正發布「統一發票使用辦法」,規定電子計算機統一發票自109年1月1日停止使用。鑒於使用電子計算機開立統一發票營業人已具有一定程度資訊能力.....
108年03月04日
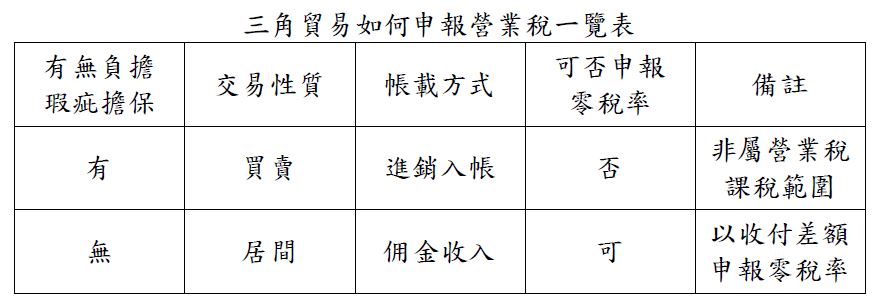
108/03/04-「臺灣接單、境外出貨並交貨」營業稅課稅規定
「臺灣接單、境外出貨並交貨」已為國際貿易之常態,類此三角貿易交易型態營業稅是否可以申報零稅率銷售額,應依該筆交易是否負有瑕疵擔保責任而定。接單之營業人如不負擔瑕疵擔保責任,該三角貿易之交易係居間性質,.....
108年03月04日
108/03/04-小規模營業人被查獲經營登記項目以外之業務,銷售額已達使用統一發票標準者,按其業別或規模適用稅率補稅處罰
關於小規模營業人未依規定辦理營業項目變更登記,被查獲經營登記項目以外之其他業務,所增加之其他業務銷售額,按其業別或規模適用加值型及非加值型營業稅法之稅率補稅並處罰。進一步說明,甲營業人係獨資經營「花卉.....
108年03月04日
108/03/04-營業人銷售貨物或勞務,應依規定開立統一發票並申報銷售額,以免遭補稅處罰
營業人銷貨時未依規定開立統一發票,被查獲有短漏報銷售額之情形,依加值型及非加值型營業稅法第51條第1項第3款規定,按所漏稅額處5倍以下罰鍰,該情形同時涉及稅捐稽徵法第44條應給與他人憑證而未給與之情節.....
108年03月04日