
108/05/24-高價乘人小客車的折舊費用認列財稅有差異
政府為抑制奢靡消費習性、節約能源,在稅法上,對營利事業購置高價位的乘人小客車,所計提之折舊,訂有限額標準。進一步表示,營利事業購置高價位的乘人小客車 在財務會計上,大多採平均法提列折舊,也就是以取得成.....
108年05月24日
108/05/24-扣繳單位向外國營利事業購買電子勞務,應辦理 扣繳申報!
外國營利事業利用網路提供網路連線、虛擬主機、視訊瀏覽、音頻廣播、線上交易平台、線上遊戲、線上廣告等以數位型態使用之電子勞務銷售予我國買受人之報酬,屬所得稅法第8條之我國來源所得,應依法課徵所得稅。進一.....
108年05月24日
108/05/23-被繼承人為經常居住境外之國民,其遺產稅扣除額應依遺產及贈與稅法第17條第2項規定辦理
經常居住中華民國境外之中華民國國民,或非中華民國國民,死亡時在中華民國境內遺有之財產,應課徵遺產稅,其遺產稅扣除額應依遺產及贈與稅法第17條第2項規定辦理。遺產及贈與稅法第17條第2項規定,被繼承人如.....
108年05月23日
108/05/23-個人出售專利權,應申報財產交易所得
陳先生來電詢問,出售專利權予甲公司,於107年2月1日與甲公司簽訂專利權讓與契約書,並辦理讓與登記,約定價金為400萬元,但未保存成本及費用相關證明文件,應如何申報綜合所得稅?個人出售專利權屬財產交易.....
108年05月23日
108/05/22-銷售下腳及廢料收入,應列為當年度收入或成本的減項
製造或加工業,常於製造或加工過程中,因使用原料而產生下腳,例如將原木鋸成木板時,所留存的邊皮、零頭木、鋸屑等;又或者製造產品的材料發生變質、變形或損壞等,以致不能用於製造產品而產生廢料,若營利事業將這.....
108年05月22日
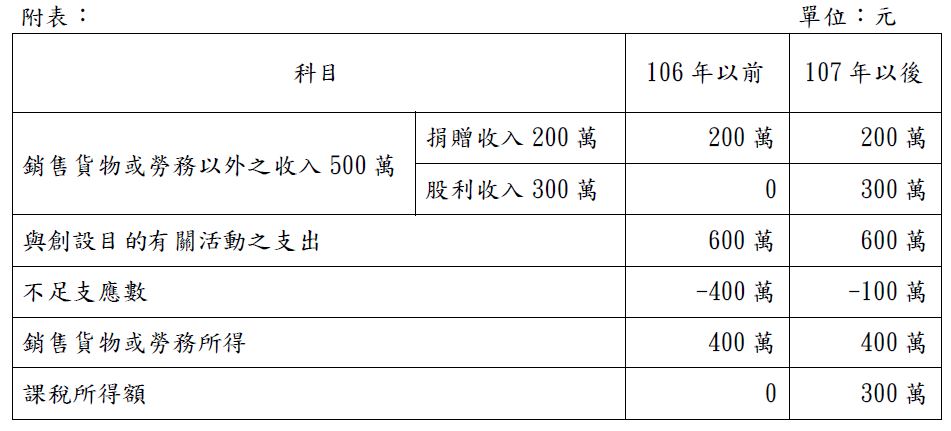
108/05/22-機關團體獲配股利或盈餘,自107年度起不得自銷售貨物或勞務以外之收入中減除
107年2月7日修正公布所得稅法第42條,刪除第2項有關教育、文化、公益、慈善機關或團體(以下簡稱機關團體)獲配國內股利或盈餘不計入所得額課稅規定,請機關團體於今(108)年5月份辦理107年度結算申.....
108年05月22日