
107/12/24-納稅義務人未辦理綜所稅結算申報,經核定應納稅額,不適用列舉扣除額
納稅義務人全年綜合所得總額已超過當年度規定免稅額及標準扣除額之合計數,自行以列舉扣除額方式試算綜合所得稅而無應納稅額者,仍應辦理結算申報,如未辦理結算申報,經稽徵機關以標準扣除額核定後,不得要求變更適.....
107年12月24日
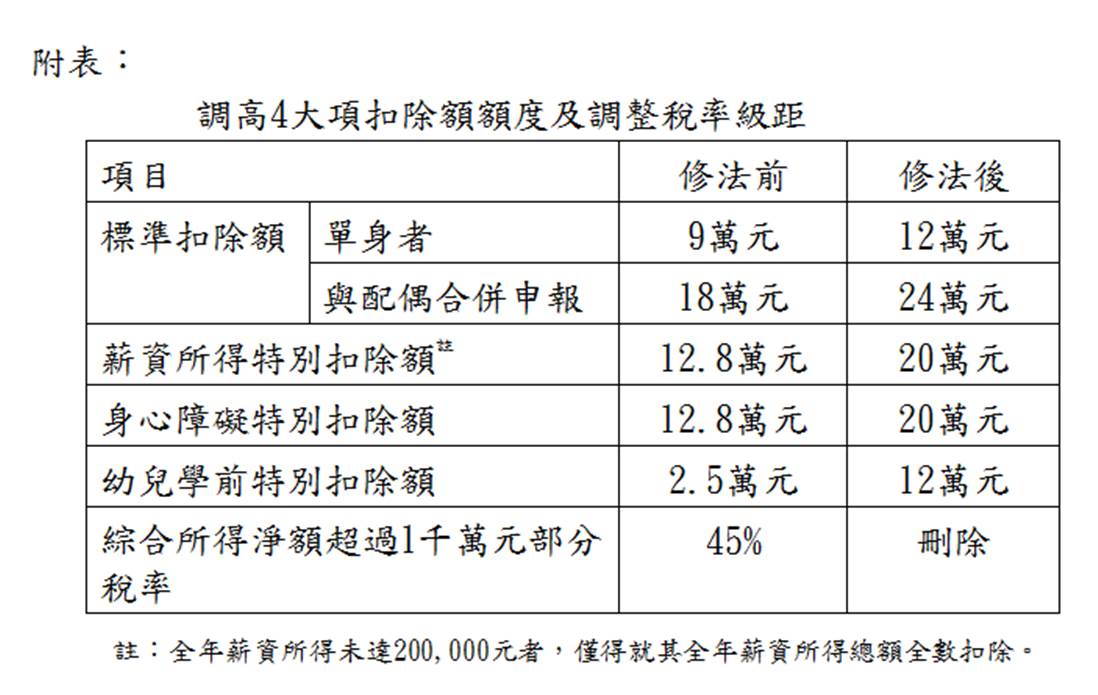
107/12/24-107年度綜合所得稅節稅優惠,報您知~~~
所得稅制優化方案之「所得稅法」部分條文修正案,自107年度施行,民眾於108年5月申報107年度綜合所得稅時,得適用調整後之扣除額額度、累進稅率及股利所得課稅新制。綜合所得稅修正重點說明如下:一、調高.....
107年12月24日
107/12/22-遺有自益信託農地,遺產標的為權利,不適用農地扣除額
農地經依法辦理自益信託登記後,若受益人死亡,其所遺留之財產為享有全部信託利益之權利,即遺產標的為「權利」而非土地,縱該信託標的農地實際仍作農業使用,亦無遺產及贈與稅法第17條規定農地扣除額之適用。【舉.....
107年12月22日
107/12/22-加油站銷貨附贈物品列報廣告費應檢附證明文件
營利事業為增加商品銷售量,其中最常使用的促銷方式就是隨銷貨附贈物品,一方面可吸引消費者前來消費增加業績,另一方面又可列報廣告費,真可謂一舉兩得,但仍需注意列報廣告費相關規定,以免遭到剔除補稅。依營利事.....
107年12月22日
107/12/21-公告108年發生之繼承或贈與案件適用遺產稅、贈與稅之免稅額、課稅級距金額、不計入遺產總額及各項扣除額之金額
財政部公告108年發生之繼承或贈與案件適用遺產及贈與稅(下稱遺贈稅)法規定之免稅額、課稅級距金額、不計入遺產總額及各項扣除額之金額如下:一、遺產稅(一)免稅額:新臺幣(下同)1,200萬元。(二)課稅.....
107年12月21日
107/12/21-個人介紹房地買賣取得之佣金收入,應申報繳納綜合所得稅
個人取得因介紹房屋及土地買賣之佣金或酬勞金,屬執行業務所得,應申報繳納當年度綜合所得稅。房地買賣透過個人仲介成交者,依一般交易習慣,買賣雙方或一方會按買賣價格的一定比例計算佣金給付予介紹人,取得該項佣.....
107年12月21日