
108/07/15-【營利事業所得稅】總機構在境內之營利事業於所得來源國繳納之所得稅,應自該境外所得歸屬年度之應納稅額扣抵
總機構在中華民國境內之營利事業,應就其境內外全部營利事業所得,合併申報課稅。但為避免重複課稅,境外所得如有繳納所得來源國或地區之所得稅,得提出所得來源國或地區稅務機關發給之同一年度納稅憑證,自其全部營.....
108年07月15日
108/07/15-保稅貨物實際盤存數量少於帳面結存數量經海關補徵之營業稅額,不可列入扣抵銷項稅額
保稅貨物盤虧補稅案件,其補徵之營業稅額,營業人不得列入扣抵銷項稅額,請營業人於申報營業稅時特別注意。貨物進口時,應徵之營業稅,由海關代徵。營業人得於繳納後,以海關代徵營業稅繳納證扣抵聯申報扣抵銷項稅額.....
108年07月15日
108/07/15-【買賣股票】私人間買賣未上市、未上櫃股票,應依規定繳納證券交易稅
私人間買賣未上市、未上櫃股票應如何代徵證券交易稅?依據證券交易稅條例之規定,凡買賣有價證券,除各級政府發行之債券外,應依規定由代徵人(即買受人)於買賣交割之次日填具繳款書向國庫繳納證券交易稅。倘因一時.....
108年07月15日
108/07/15-【營所稅-專利權】未取得專利權之專門技術作價投資不適用攤折規定
以未取得專利權之專門技術作價投資者,不適用所得稅法第60條有關無形資產計提攤折之規定。依所得稅法第60條第3項第3款規定,專利權以取得後法定享有之年數為計算攤折標準。所以,未取得專利權之專門技術,並無.....
108年07月15日
108/07/12-營利事業出售不動產所得歸屬年度, 應以所有權移轉登記日為準
營利事業出售不動產,其所得歸屬年度依營利事業所得稅查核準則第24條之2規定,應以所有權移轉登記日期為準,但所有權未移轉登記予買受人以前,已實際交付者,應以實際交付日期為準。日前查核某家建設公司106年.....
108年07月12日
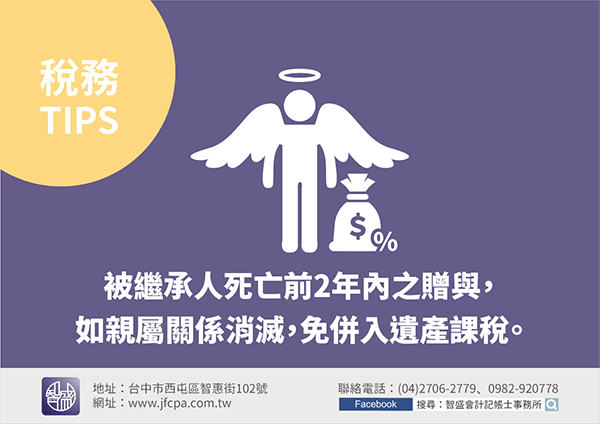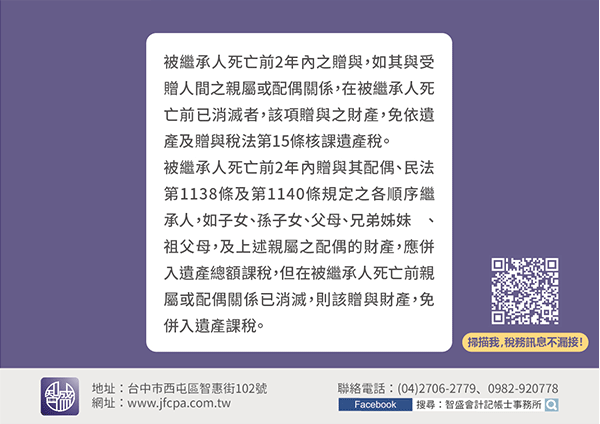
108/07/12-被繼承人死亡前2年內之贈與,如親屬關係消滅,免併入遺產課稅
被繼承人死亡前2年內之贈與,如其與受贈人間之親屬或配偶關係,在被繼承人死亡前已消滅者,該項贈與之財產,免依遺產及贈與稅法第15條核課遺產稅。被繼承人死亡前2年內贈與其配偶、民法第1138條及第1140.....
108年07月12日