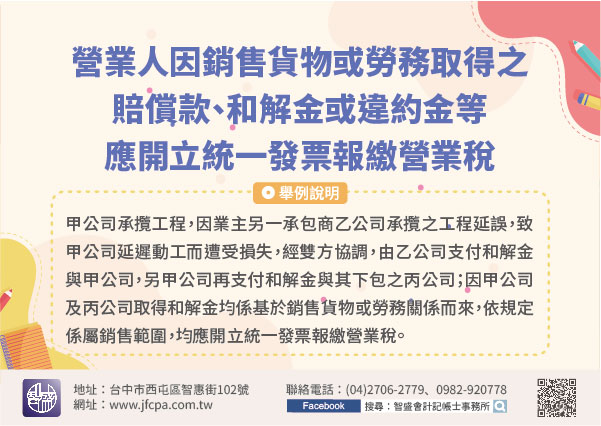
109/11/13-營業人因銷售貨物或勞務取得之賠償款、和解金或違約金等,應開立統一發票報繳營業稅
營業人銷售貨物或勞務,因故取得賠償款、和解金或違約金等,係屬銷售額範圍,應開立統一發票報繳營業稅。依加值型及非加值型營業稅法第16條第1項規定,銷售額為營業人銷售貨物或勞務所收取之全部代價,包括營業人.....
109年11月13日
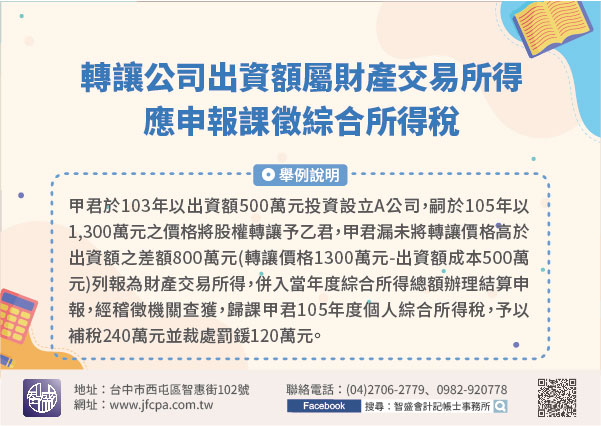
109/11/13-轉讓公司出資額屬財產交易所得,應申報課徵綜合所得稅
若轉讓有限公司之出資額,屬財產交易而非證券交易,轉讓價格高於出資額部分應列為財產交易所得課徵綜合所得稅;而出資額成本之認定,係以股東取得該出資額所支付之價款為準。【舉例說明】甲君於103年以出資額50.....
109年11月13日

109/11/12-【營所稅】公司組織之營利事業因孳息他益股權信託契約取得之收益應計入課稅所得額
公司組織之營利事業因孳息他益股權信託契約取得之股權孳息收益屬應稅收入,應計入所得額課徵營利事業所得稅。財政部於102年7月31日以台財稅字第10100238630號令核釋,公司組織之營利事業因孳息他益.....
109年11月12日
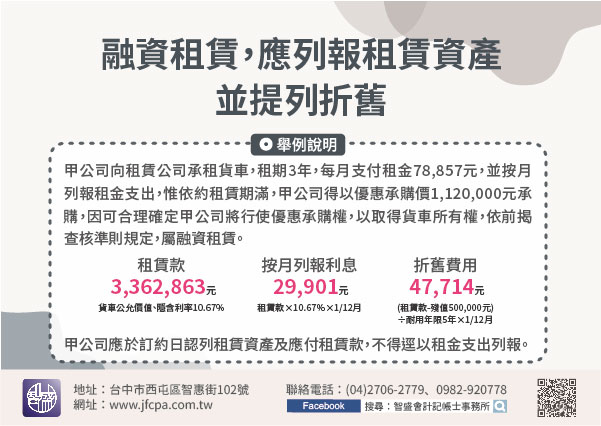
109/11/12-【營所稅-融資租賃】融資租賃,應列報租賃資產並提列折舊
營利事業(承租人)與租賃公司簽訂貨車租賃合約約定,除按月支付租金外,租賃期滿,得以優惠承購價承購貨車,因已可合理確定,租賃期滿後貨車所有權為承租人所有,即為營利事業所得稅查核準則第36條之2第1項規定.....
109年11月12日
109/11/12-【贈與稅】出資為子女購置不動產,以贈與論,應課徵贈與稅
李先生與第三人訂立土地買賣契約書並支付全部價金,在辦理土地過戶登記時將土地登記在兒子名下,要如何課徵贈與稅?以自己之資金,無償為他人購置財產者,依遺產及贈與稅法規定應以贈與論,課徵贈與稅。出資為他人購.....
109年11月12日
109/11/12-【房地合一】房地合一未辦理申報常見類型
個人自105年1月1日以後取得之房屋、土地,除了依所得稅法第4條之5有免納所得稅情形之一者,不論有無應納稅額,應於房屋、土地完成所有權移轉登記日之次日起算30日內應向戶籍地國稅局辦理申報。為使民眾正確.....
109年11月12日