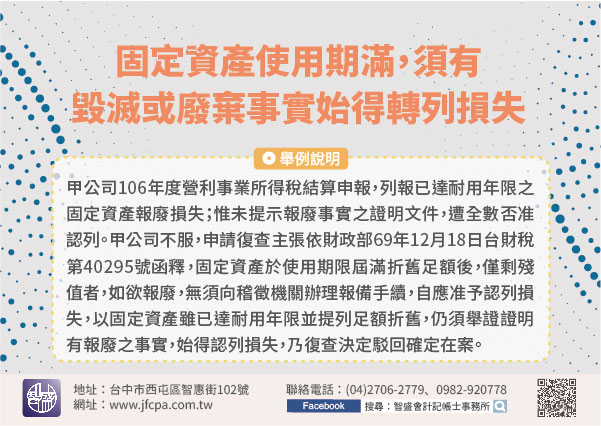
110/03/11-固定資產使用期滿,須有毀滅或廢棄事實始得轉列損失
固定資產於使用期滿折舊足額後,僅剩殘值,如該資產已不存在而欲列報報廢損失,仍應具備有實質報廢之事實,方符合列報報廢損失之要件。所得稅法第57條規定,固定資產於使用期滿折舊足額後毀滅或廢棄時,其廢料售價.....
110年03月11日

110/03/10-各直轄市地方稅稽徵機關自今(110)年3月15日起提供受理查詢金融遺產服務
繼各地區國稅局自109年7月1日起全面實施單一窗口查詢金融遺產便民措施,自今年3月15日起,各直轄市地方稅稽徵機關亦加入本項服務措施行列,以全面提升服務廣度及便捷度。為利納稅義務人辦理遺產稅申報,免除.....
110年03月10日
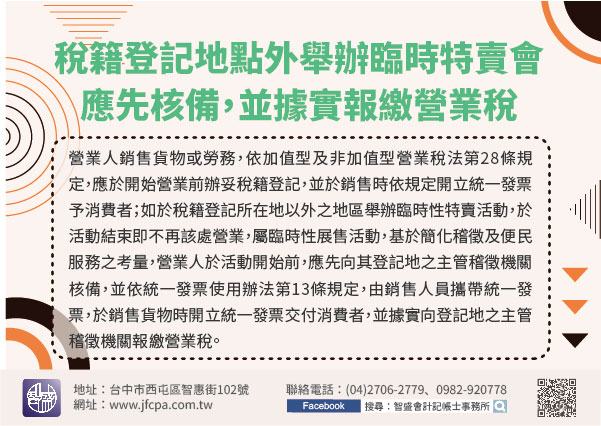
110/03/10-營業人於稅籍登記地以外地點舉辦臨時特賣會,應先向稅捐稽徵機關核備,並據實報繳營業稅
營業人為出清存貨、配合節慶活動舉辦購物或展覽會,如於稅籍登記所在地以外之地區,舉辦臨時性特賣活動者,應先向其登記地之主管稽徵機關核備,並據實報繳營業稅。營業人銷售貨物或勞務,依加值型及非加值型營業稅法.....
110年03月10日
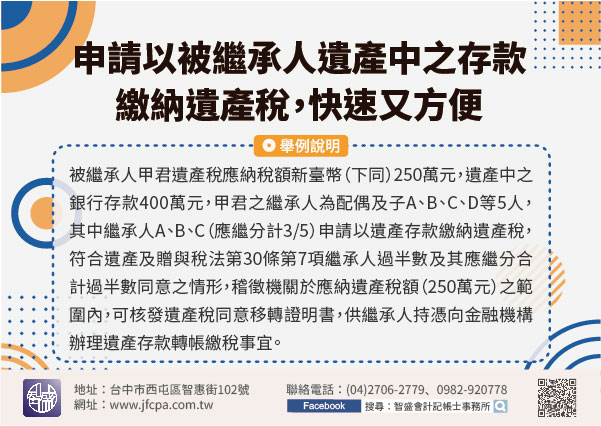
110/03/10-申請以被繼承人遺產中之存款繳納遺產稅,快速又方便。
依據遺產及贈與稅法第30條規定,義務人應於稽徵機關送達核定納稅通知書之日起二個月內,繳清應納稅款。若遺產稅核定有銀行存款者,為免繼承人另外籌湊現金繳稅煩惱,繼承人得以被繼承人遺產中之存款繳納遺產稅。申.....
110年03月10日

110/03/09-第三人於接獲行政執行分署執行命令切勿置之不理,以免財產遭強制執行
第三人於接獲行政執行分署執行命令時,倘置之不理,執行分署得因債權人之聲請,逕向第三人強制執行。依強制執行法第119條規定,第三人不承認債務人之債權或其他財產權之存在,或於數額有爭議或有其他得對抗債務人.....
110年03月09日
110/03/08-綜所稅退稅憑單尚有將近4成未兌領,請於3月19日前儘速兌領!
108年度綜合所得稅退稅憑單已於110年1月份處理完竣,因最後兌領有效期限將在110年3月19日到期,納稅義務人儘速提出兌領!108年度總計寄出退稅憑單約1萬6千餘件,截至110年3月5日止,尚有6千.....
110年03月08日