
107/11/22-扣繳單位如有短漏扣繳者,請儘速自動補報補繳
為確實掌握課稅資料、確保稅收、輔導扣繳義務人依法扣繳及維護租稅公平,機關單位持續進行扣繳檢查作業。扣繳義務人如有短漏扣繳者,請儘速辦理自動補報繳。下列是扣繳義務人易短漏扣繳或未依規定辦理扣繳申報而遭稽.....
107年11月22日
107/11/22-【贈與稅】利用交叉移轉規避贈與稅,將受補稅風險
機關單位近來查獲甲乙兄弟2人因年歲已大,為將財產過戶給子女,又圖免被課徵贈與稅,乃規劃透過甲將不動產出售給乙之小孩,而乙將不動產出售給甲之小孩,實際買賣雙方並未收付價金,被查獲補徵1千多萬元贈與稅,得.....
107年11月22日
107/11/22-107年度起機關團體獲配股利應計入所得額課稅
符合「教育文化公益慈善機關或團體免納所得稅適用標準」(下稱免稅標準)第2條規定免稅要件之機關或團體,因投資於國內其他營利事業所獲配之股利或盈餘,於計算銷售貨物或勞務以外之收入不足支應與其創設目的有關活.....
107年11月22日
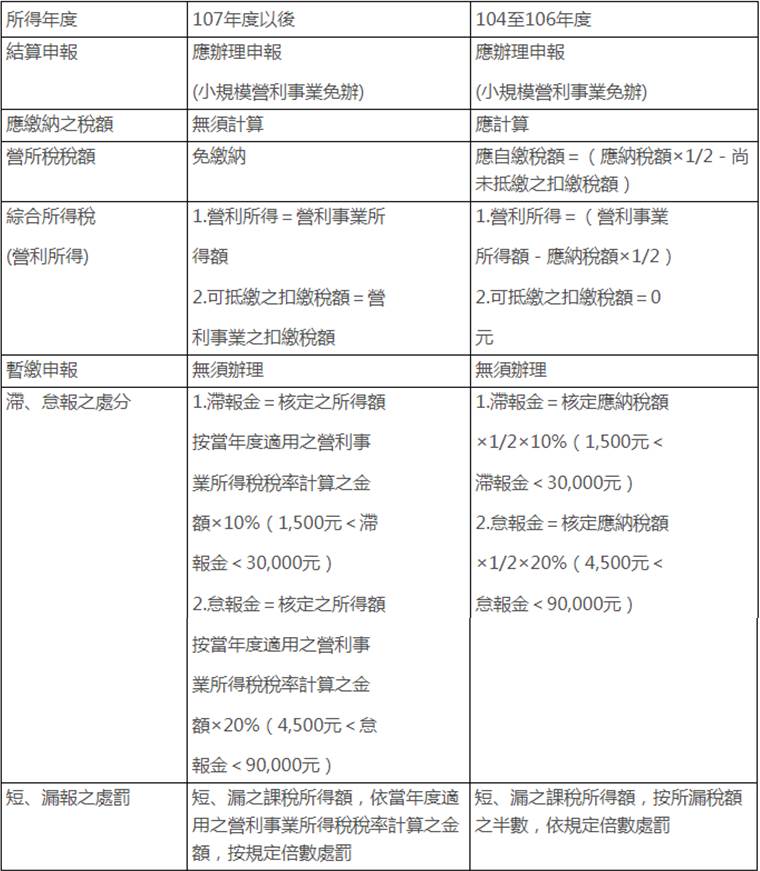
107/11/22-獨資合夥組織辦理107年所得稅申報繳稅方式改變了
獨資合夥企業的獨資資本主或合夥組織合夥人要注意了,自辦理107年度營利事業所得稅結算申報起,無須計算及繳納其應納之結算稅額;其營利事業所得額,列為獨資資本主或合夥人個人綜合所得稅的營利所得,課徵綜合所.....
107年11月22日
107/11/22-已辦妥公同共有繼承登記之不動產再由全體繼承人依協議辦理分割登記,免課贈與稅。
近來接獲民眾林小姐電話詢問,其先生死亡時,留有土地、房屋一幢,因當時子女尚未成年,故先於地政機關辦理公同共有登記。現因子女已成年,欲協議辦理分割遺產,要不要申報贈與稅?繼承人有數人時,在分割遺產前,各.....
107年11月22日
107/11/22-二親等以內親屬間財產之買賣,應提出已支付價款之確實證明,否則視同贈與
二親等以內親屬間財產之買賣,應提出「非由出賣人貸與或提供擔保向他人借得」之已支付價款證明,否則將以贈與論,課徵贈與稅。【舉例說明】出賣人甲母與買受人乙子簽訂A房地買賣契約,約定由乙子以總價款400萬元.....
107年11月22日