
110/02/22-境外資金匯回享優惠稅率,將於110年8月 14日截止!
境外資金匯回管理運用及課稅條例(下稱資金匯回專法)施行期限即將屆滿,個人或營利事業於110年8月14日前提出申請並匯回境外資金者,享優惠稅率,免依一般所得稅制課稅。資金匯回專法是順應當前國際經濟情勢轉.....
110年02月22日
110/02/22-個人因非自願性因素致出售房地,房地合一新制規定得適用較低稅率
納稅義務人陳小姐來電詢問,因罹患重大疾病,急需出售1年前購置之房地來負擔醫藥費,惟應繳納房地合一所得稅,得否適用較低稅率?依所得稅法第14條之4第3項第1款第5目規定因調職、非自願離職或其他非自願性因.....
110年02月22日
110/02/22-自110年1月1日起,買賣未上市櫃證券交易所得111年5月要申報個人基本所得額
個人出售未在證券交易所上市或未在證券商營業處所買賣之公司所發行或私募之股票、新股權利證書、股款繳納憑證及表明其權利之證書等有價證券之交易所得,屬個人基本所得課稅範圍,5月份申報所得稅時,應填寫「個人所.....
110年02月22日
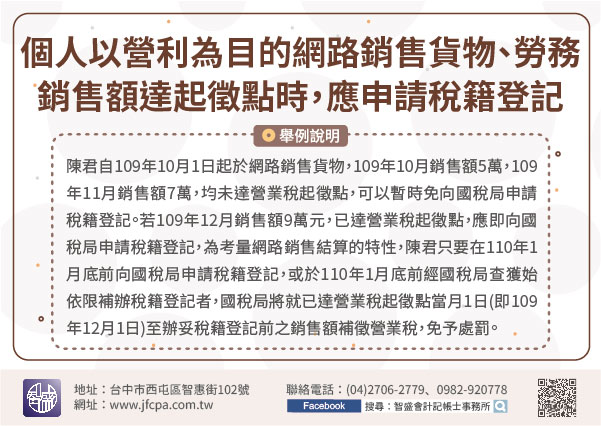
110/02/22-個人以營利為目的,透過網路銷售貨物或勞務,於當月銷售額達營業稅起徵點時,應即向國稅局申請稅籍登記
個人以營利為目的,透過網路銷售貨物或勞務,其當月銷售額未達營業稅起徵點(銷售貨物達新台幣8萬元或銷售勞務達4萬元),得暫時免向國稅局申請稅籍登記;於當月銷售額達營業稅起徵點時,應即向國稅局申請稅籍登記.....
110年02月22日
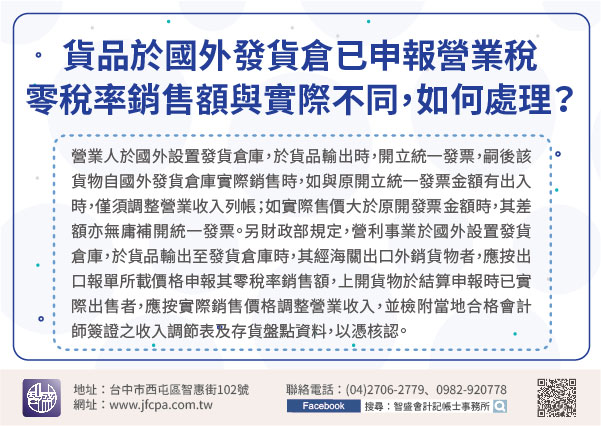
110/02/22-貨品輸出至國外發貨倉庫已申報營業稅零稅率銷售額,惟與實際銷售時之銷售額不同,應如何處理?
營利事業於國外設置發貨倉庫,於貨品輸出至發貨倉庫時,其經海關出口外銷貨物者,應按出口報單所載價格申報零稅率銷售額,嗣後該貨物自該發貨倉庫實際銷售時,如與原申報金額有出入時,僅須調整營業收入列帳,免予更.....
110年02月22日
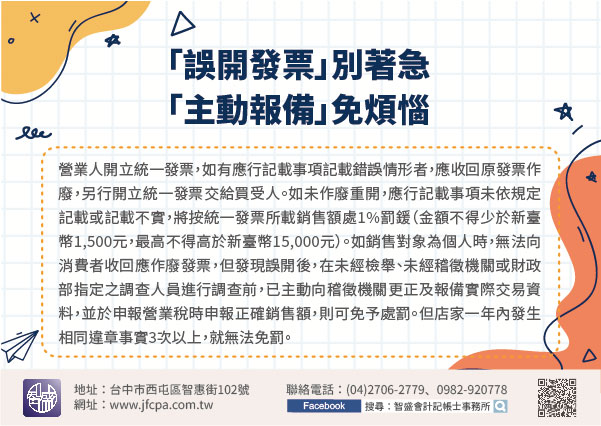
110/02/20-「誤開發票」別著急,「主動報備」免煩惱
近日發生臺北西門町及臺南牛排店營業人誤開發票,業者急尋客戶追回統一發票事件。財政部南區國稅局表示,營業人屢有因生意忙碌或工讀生不熟悉收銀機或POS機操作,致銷售金額登打錯誤。當發現錯誤時,消費者已離開.....
110年02月20日